
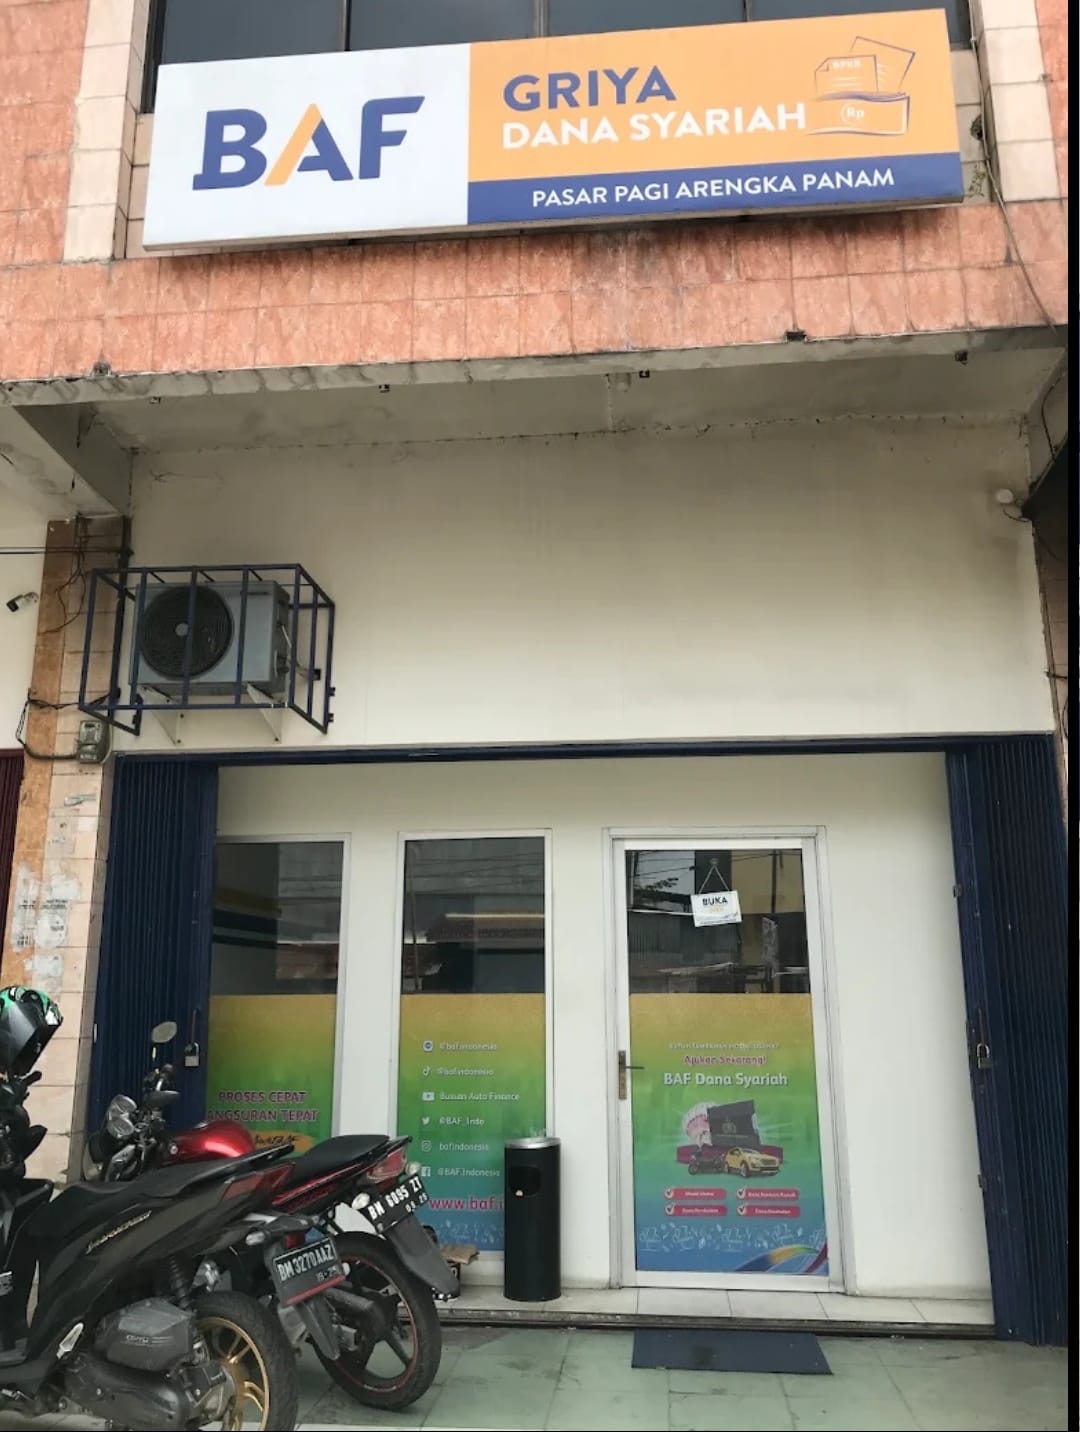
Pekanbaru Tekan86.com– Dugaan praktik penagihan yang dinilai memberatkan debitur kembali menjadi sorotan. Kali ini, seorang debitur mengeluhkan sikap pihak perusahaan pembiayaan BAF (Bussan Auto Finance) yang diduga memberikan tekanan agar dirinya membayar uang pelunasan sebesar Rp27 juta lebih, meskipun pinjaman tersebut menurut pengakuannya baru berjalan sekitar 14 hari.
Persoalan bermula ketika debitur menyatakan memiliki itikad baik untuk menyelesaikan kewajibannya dengan melakukan pelunasan lebih awal. Bahkan, debitur berupaya meminta penghapusan somasi agar proses penyelesaian pinjaman dapat dilakukan secara baik-baik.
Namun, upaya tersebut justru menuai kekecewaan. Pasalnya, pihak yang menghubungi dan mengaku berasal dari kantor pusat BAF di Jakarta tetap menyampaikan bahwa debitur harus membayar sekitar Rp27 juta lebih apabila ingin menyelesaikan pinjaman tersebut.
Debitur mempertanyakan dasar perhitungan nominal pelunasan yang dinilai tidak masuk akal. Sebab, pinjaman tersebut baru berjalan kurang lebih dua minggu. Bahkan, menurut keterangannya, total keseluruhan kewajiban pinjaman beserta bunga yang diperhitungkan mencapai sekitar Rp31 juta.
“Yang menjadi pertanyaan kami, pinjaman ini baru berjalan sekitar 14 hari. Ketika kami punya niat baik untuk melakukan pelunasan lebih awal, mengapa justru ditekan harus membayar Rp27 juta lebih? Kami bukan menghindari kewajiban, justru kami ingin menyelesaikannya,” ungkap debitur.
Ia juga menyayangkan adanya kesan bahwa debitur tidak diberikan ruang penyelesaian yang wajar, meskipun sudah menunjukkan itikad baik untuk melunasi pinjaman.
Menurutnya, apabila memang terdapat ketentuan biaya administrasi, bunga berjalan, denda, maupun biaya pelunasan dipercepat, seharusnya pihak perusahaan memberikan penjelasan secara terbuka dan tertulis, lengkap dengan dasar perjanjian serta rincian perhitungannya.
“Jangan sampai masyarakat yang punya niat baik untuk membayar justru merasa ditekan. Kami hanya meminta kejelasan, bagaimana perhitungan angka Rp27 juta lebih itu. Apa dasar hukumnya dan apa dasar perjanjiannya?” tegasnya.
**Debitur Mengaku Tidak Pernah Menerima Salinan Kontrak Perjanjian**
Tidak hanya mempersoalkan besaran angka pelunasan Rp27 juta lebih, debitur juga mengungkapkan persoalan lain yang dinilai jauh lebih mendasar. Ia mengaku hingga saat ini tidak pernah diberikan salinan surat perjanjian pembiayaan atau salinan kontrak kredit oleh pihak BAF, baik dari kantor cabang maupun pihak kantor pusat BAF di Jakarta.
Kondisi tersebut menjadi tanda tanya besar bagi debitur. Sebab, sebagai pihak yang terikat dalam perjanjian pembiayaan, dirinya merasa berhak mengetahui dan memiliki salinan dokumen yang menjadi dasar hubungan hukum antara konsumen dengan perusahaan pembiayaan.
“Yang menjadi pertanyaan kami, mengapa sampai sekarang salinan kontrak atau perjanjian kredit tidak pernah diberikan kepada kami? Baik dari pihak BAF cabang, tingkat provinsi maupun kantor pusat Jakarta, kami mengaku tidak pernah menerima salinannya. Lalu, atas dasar perjanjian yang mana mereka menetapkan kewajiban pelunasan Rp27 juta lebih tersebut?” ungkap narasumber.
Menurutnya, apabila perusahaan menetapkan bunga, denda, biaya administrasi, maupun ketentuan pelunasan dipercepat, seharusnya seluruh ketentuan tersebut dapat diketahui konsumen melalui dokumen perjanjian yang jelas dan transparan.
“Bagaimana kami sebagai debitur bisa mengetahui dan memeriksa hak serta kewajiban kami apabila salinan kontrak saja tidak pernah diberikan? Kami meminta pihak BAF menunjukkan dokumen perjanjian tersebut dan menjelaskan secara terperinci dasar perhitungan pelunasan yang dibebankan kepada kami,” tegasnya.
Persoalan ini pun menjadi salah satu poin penting yang perlu dijawab oleh manajemen BAF. Sebab, keterbukaan informasi dan pemberian salinan dokumen perjanjian merupakan bagian penting dalam perlindungan konsumen sektor jasa keuangan.
**Minta OJK dan Pihak Terkait Turun Tangan**
Atas persoalan tersebut, debitur berharap Otoritas Jasa Keuangan (OJK) dapat memberikan perhatian dan melakukan pengawasan terhadap praktik penagihan serta mekanisme perhitungan pelunasan pinjaman oleh perusahaan pembiayaan.
Menurutnya, konsumen berhak memperoleh informasi yang transparan mengenai jumlah kewajiban, bunga, denda, serta biaya lain yang dibebankan, termasuk apabila melakukan pelunasan sebelum jatuh tempo.
Debitur juga meminta agar pihak BAF tidak hanya memberikan tuntutan pembayaran, tetapi turut menunjukkan dokumen perjanjian pembiayaan, rincian perhitungan kewajiban, serta dasar penetapan nominal pelunasan yang diminta.
Ia menegaskan bahwa dirinya tidak ingin persoalan ini berkembang menjadi konflik berkepanjangan. Namun, apabila pihak perusahaan tetap tidak memberikan penjelasan yang transparan dan solusi penyelesaian yang dapat diterima, ia mempertanyakan tanggung jawab perusahaan terhadap konsumennya.
Hingga berita ini diterbitkan, pihak BAF, khususnya manajemen kantor pusat Jakarta maupun cabang terkait, masih perlu dimintai klarifikasi mengenai dasar penetapan angka pelunasan Rp27 juta lebih tersebut, termasuk alasan debitur mengaku tidak pernah menerima salinan kontrak perjanjian pembiayaan.
**Redaksi Membuka Ruang Hak Jawab**
Redaksi membuka ruang hak jawab dan klarifikasi kepada pihak BAF guna menjelaskan duduk perkara, termasuk rincian perhitungan pelunasan, dasar pengenaan biaya, pemberian salinan kontrak kepada konsumen, serta alasan permohonan penghapusan somasi tidak menghasilkan penyelesaian sebagaimana diharapkan debitur.
Berita ini merupakan bagian dari upaya kontrol sosial dan perlindungan hak konsumen agar setiap proses penagihan dan penyelesaian pembiayaan berjalan secara transparan, profesional, serta sesuai ketentuan peraturan perundang-undangan.
Saran sebelum diterbitkan: Pastikan nominal Rp27 juta lebih, total kewajiban sekitar Rp31 juta, dan jangka waktu 14 hari didukung bukti komunikasi atau dokumen. Dengan begitu, berita lebih kuat dan pihak BAF memiliki pertanyaan konkret yang harus dijawab.